Résidence
296 000 €
Acquise en 2019
MA
MaloVos biens estimés sur les ventes du secteur, vos placements au dernier cours, votre patrimoine net suivi chaque jour.
30 jours d’essai, sans carte bancaire.
Foyer d’exemple · couple marié, 2 parts
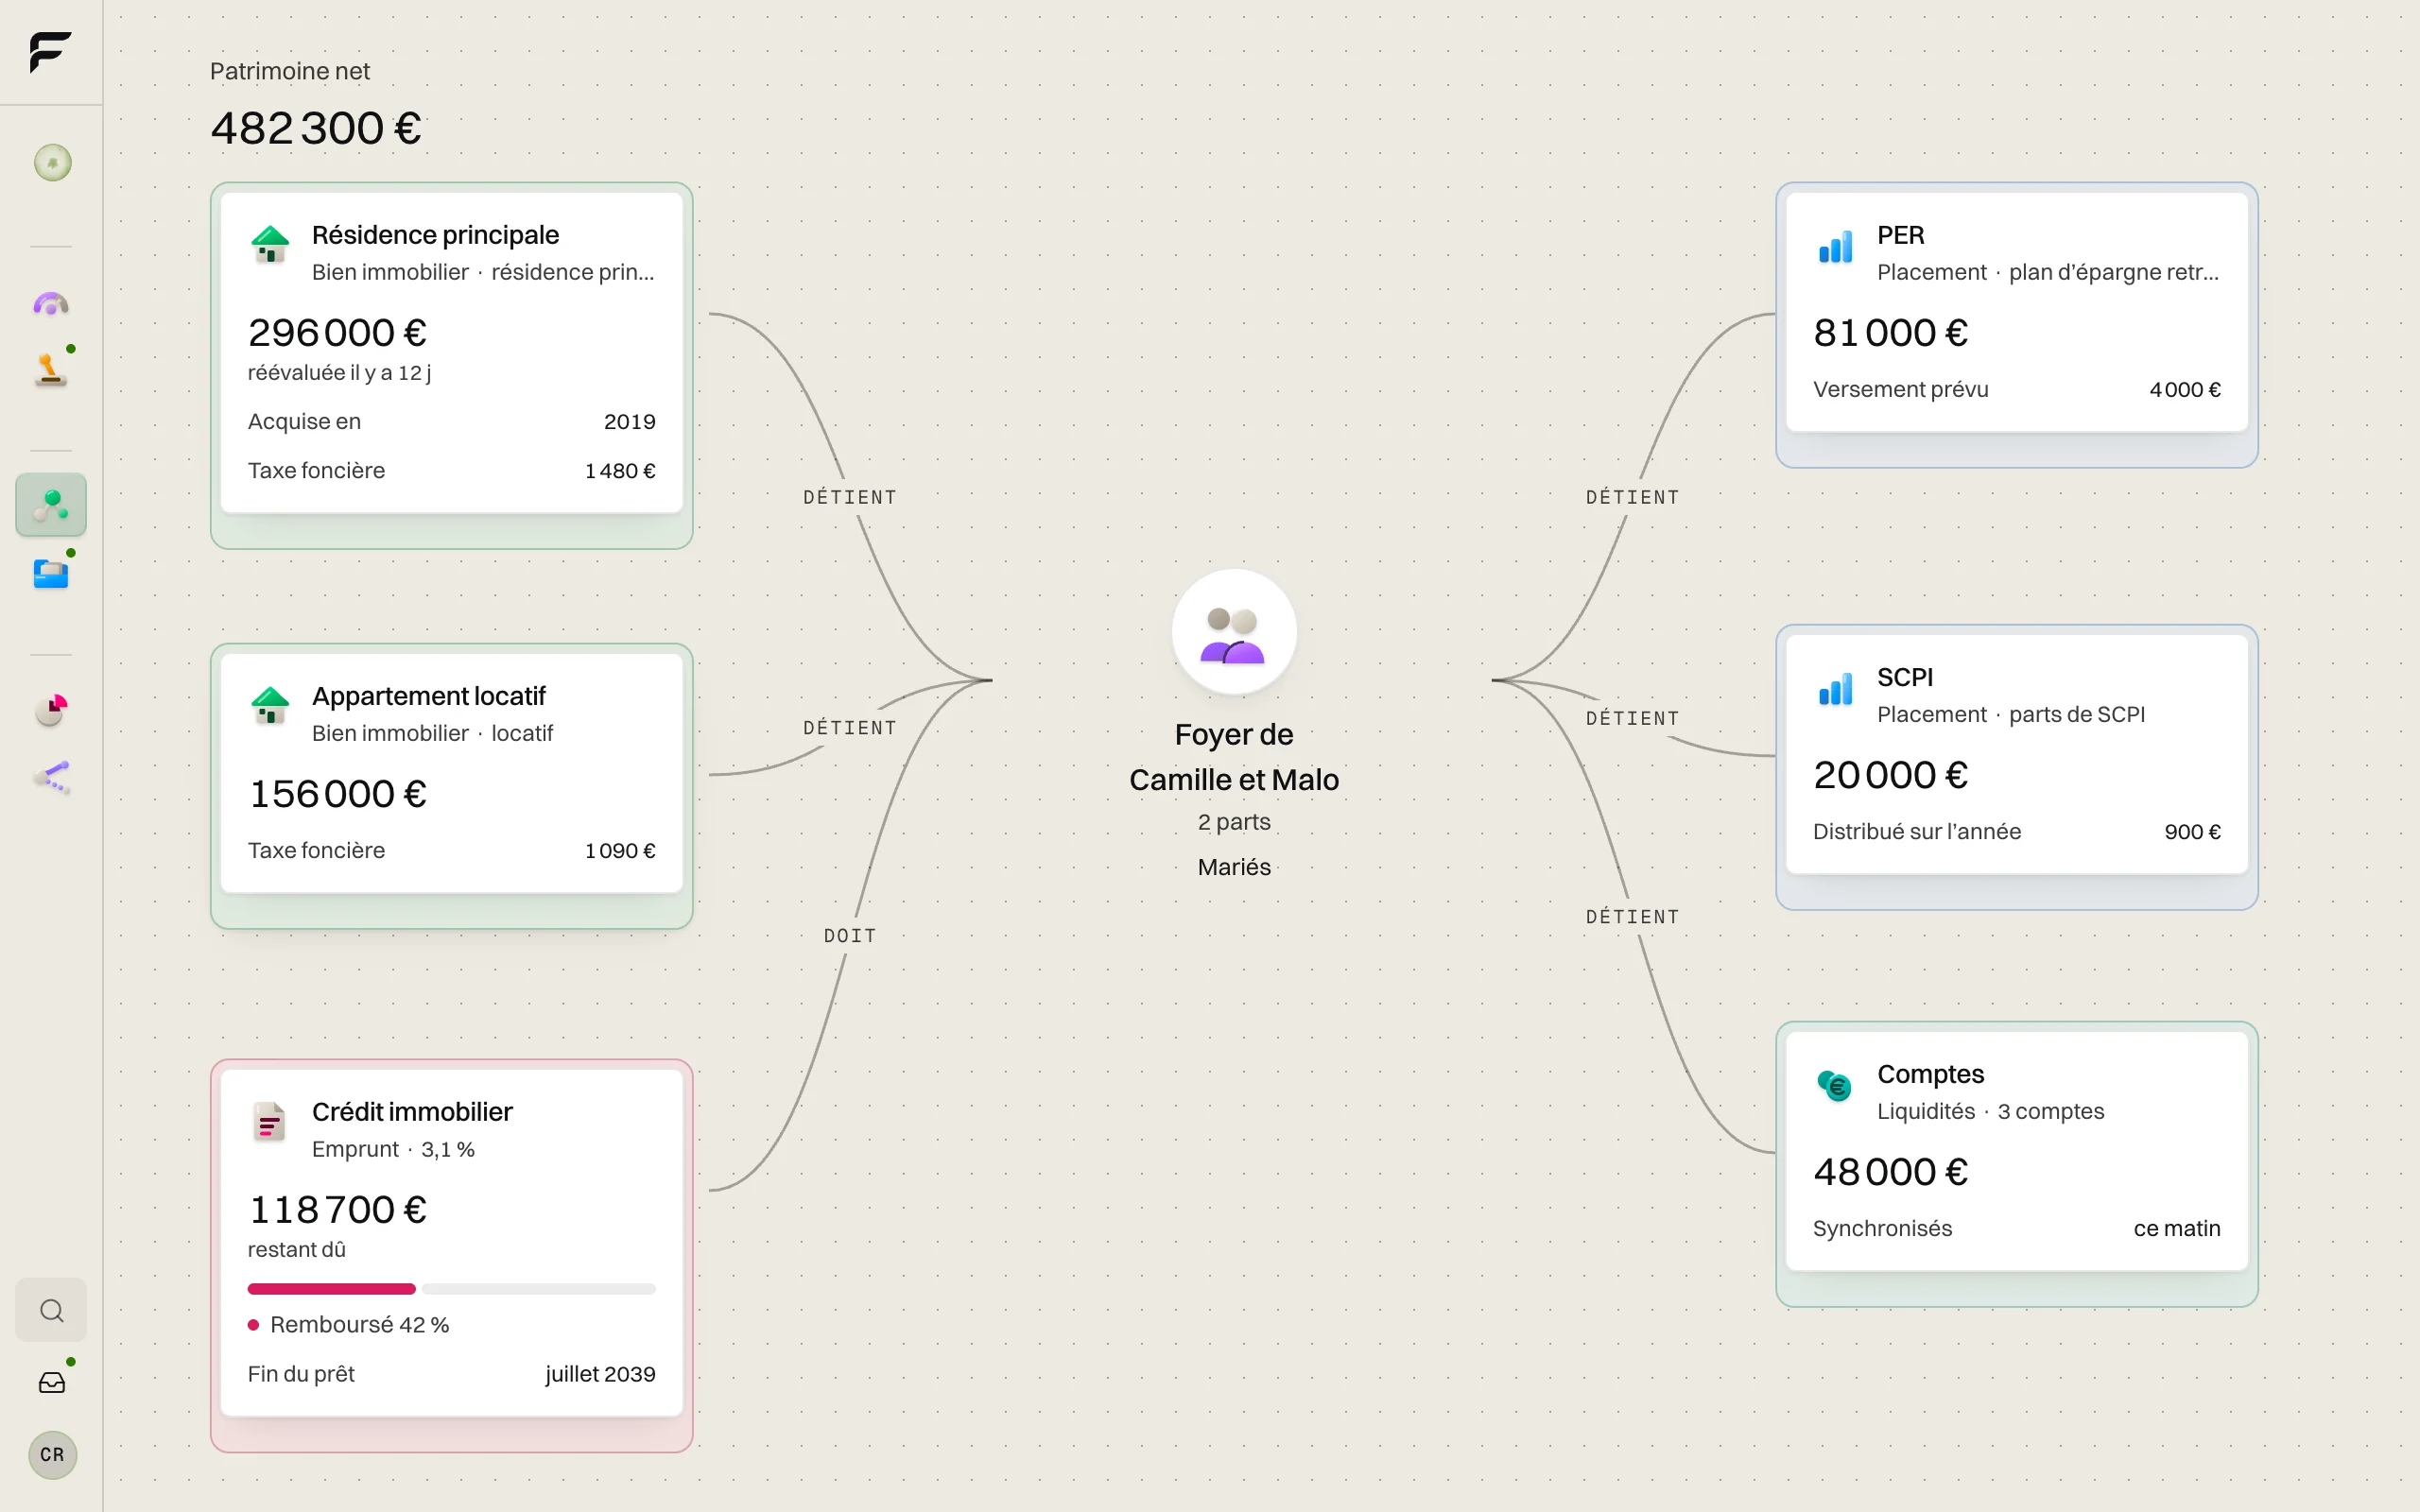
Six haltes dans le graphe d’un foyer d’exemple : qui détient quoi, d’où vient chaque chiffre, et comment ils s’additionnent.
La traversée
Un patrimoine a un centre, pas une hiérarchie descendante. Le foyer fiscal porte les parts et le taux ; tout le reste s’y rattache, directement ou par une personne.
Deux déclarants, et des liens qui portent le sens : détention, dette adossée, revenu perçu. Une société s’intercale quand c’est le cas — le locatif appartient à la SCI, la SCI à Malo. Un tableau additionne ; c’est cette structure qui rend le calcul fiscal juste.
Finsio retrouve l’adresse et la parcelle, relève les ventes proches, et applique le prix médian au mètre carré à la surface. Le nombre de ventes retenues est affiché — une estimation sans son échantillon n’est pas une estimation.
Un crédit ne se soustrait pas d’un total : il se rattache au bien. C’est ce qui permet de dire ce que vaut la résidence, ce qu’il reste à rembourser, et ce que le foyer possède vraiment.
Les placements sont repris au cours du jour. Une ligne dont le cours manque est signalée plutôt que valorisée à son prix d’achat : mieux vaut un total dont vous connaissez les trous.
Les biens, les placements, les liquidités, moins ce qui reste dû. Le total n’est jamais saisi : il est la somme de ce que vous venez de voir, et chaque terme se déplie.
Graphe patrimonial d’exemple, dix éléments : Foyer fiscal (foyer fiscal), Malo (personne), Camille (personne), Résidence (bien immobilier), SCI Bellevue (société), Loyers (revenu), PER (actif financier), Liquidités (liquidités), Crédit (dette), Locatif (bien immobilier). Le foyer réunit les deux déclarants ; Malo détient la résidence, ainsi qu’une SCI qui détient le bien locatif, et perçoit les loyers ; Camille détient le plan d’épargne retraite et les liquidités ; un crédit immobilier est adossé à la résidence.
Adresse, ventes, cadastre, sociétés, inflation — plus un fournisseur de cours pour vos placements.
Ces requêtes ne portent que sur des références publiques : une adresse, une parcelle, un secteur. Rien de votre patrimoine n’y est envoyé.
 adresse normalisée
 ventes du secteur (DVF)
 parcelle et bâti
 sociétés détenues (Sirene)inflation constatée
 cours des placements · privée
Immobilier, financier, liquidités d’un côté ; échéances de l’autre — sur le même foyer.
Le poids de chaque famille d’actifs, et le crédit en face de ce qu’il finance.
Crédit, taxe foncière, distributions : ce qui tombe dans l’année, et combien.
Des ventes réelles publiées par l’État dans la base DVF, croisées avec l’adresse normalisée par la Base Adresse Nationale et la parcelle cadastrale. L’estimation est la médiane du prix au m² des ventes proches, multipliée par votre surface. Quand les comparables ou la surface manquent, Finsio ne renvoie pas de chiffre : il le dit.
Non. C’est une estimation indicative, construite sur des transactions passées. Elle sert à donner un ordre de grandeur juste et daté, pas à fonder une vente ou une succession.
Non. La connexion bancaire arrive bientôt, et elle restera facultative : elle passera par un prestataire agréé ACPR, en lecture seule, et ne couvrira que les comptes de paiement et d’épargne, ni titres ni positions. En attendant, et ensuite si vous préférez, vous saisissez vos avoirs à la main.
Les instruments cotés sont valorisés au dernier cours connu. Quand un prix manque, la ligne est signalée comme non valorisée plutôt que comblée par une valeur d’acquisition, pour que le total reste honnête.
Parce qu’un patrimoine est fait de liens : qui détient quoi, en quelle proportion, avec quelle dette adossée, dans quel foyer fiscal. Un tableau perd la détention démembrée, la SCI, l’indivision. Le graphe les garde, et c’est ce qui permet aux calculs fiscaux d’être justes.
Une adresse, un relevé, et le graphe commence à se remplir. Vous validez chaque ajout.
30 jours d’essai, sans carte bancaire.